1.はじめに
本年7月31日の原子力関係閣僚会議(閣僚会議)で、2040年代までに約2基~5基、2050年代までに約11基~14基の新規原子力発電の開発・導入計画が提示された。この新たな発電容量は年間総電力需要1.1兆kWh~1.2兆kWh、原子力発電比率2割、発電設備利用率70%として求めた必要発電容量から、運転期間終了炉を差し引いた規模に相当する。
しかしながら、近年重要性が高まっているエネルギー安全保障の強靭化に資するためには、基幹電源として一定規模の電力の安定供給ができる原子力を2割程度に留めることはできないと考え、2050年以降の原子力の規模について考察した。その結果、2050年以降の原子力発電の規模を発電比率3~4割を目指すべきことを示す。
2.原子力発電比率は3割~4割が適正規模
第6、7次エネルギー基本計画(エネ基)では、原子力発電比率を2030年には20~22%、2040年には2割としてきた。今回の閣僚会議の指針では2050年も2割を踏襲するとしている。
同指針における2040年と50年に必要な設備容量は年間発電量1.1兆kWhでは3588万kW、1.2兆kWhでは3914万kWとなる。これに必要な新規開発・導入量は、1.1兆kWhの場合2040年の必要発電容量約220万kW(1基当たりの設備容量を120万kWとすると約2基)、2050年は約1270万kW(同約11基)、1.2兆kWhの場合2040年必要発電容量約550万kW(同約5基)、2050年は約1600万kW(同約14基)である。
一方、現下の東欧や中東の紛争でエネルギー資源の戦略的重要性が格段に高まった。また2050年に向けたカーボンニュートラル政策も軽視できない。
小資源国であり東アジアの島国である我が国の地政学的環境を考えると、国内で供給可能な資源はもとより、国外資源も規模に応じて活用して行く必要がある。エネルギー安全保障の強靭化には、一定の規模の安定供給が可能な資源を複数活用する必要がある。資源としては原子力、再エネ(水力、蓄電池装備太陽光、風力など)、減炭素火力(LNGなど)の3分野である。原子力は立地地点の制約、太陽光・風力は国土の荒廃や設備の海外依存、火力はCO2問題などのリスクがあり、それぞれ発電比率3割~4割程度が適切である。
3.安全保障の強靭化に向けたエネルギー資源の方向性
エネルギー安全保障の強靭化には平時、非常時に関わらずエネルギーの安定供給が基盤であり、とりわけ常時におけるエネルギー安全保障を確保するためには次のような政策が必要求められる。
- 脱炭素電力(原子力と再エネ)の活用によるエネルギー自給率の改善。
- 減炭素火力などに使用する国外資源にあっては同盟国、同志国との協調関係を維持、調達元の多様化と友好関係の強化が不可欠。
- 国家非常時に一定期間対応できる長期安定電に加え資源備蓄を活用
- 石油が国家の死活資源だった第一次世界大戦、太平洋戦争、第一次と第二次石油危機に加え、現下のロシア・ウクライナ戦争のような3~5年程度続く世界規模の危機に際しては、準国内資源である原子力や天然資源である安定再エネに加え、備蓄燃料の活用で対応(現下では石油備蓄約250日程度)。
4.2050年代以降原子力発電比率3割~4割とすべき
2項に示したように、他の電源との適切な分担を考えて原子力の発電比率の3割~4割への引き上げを提案する。
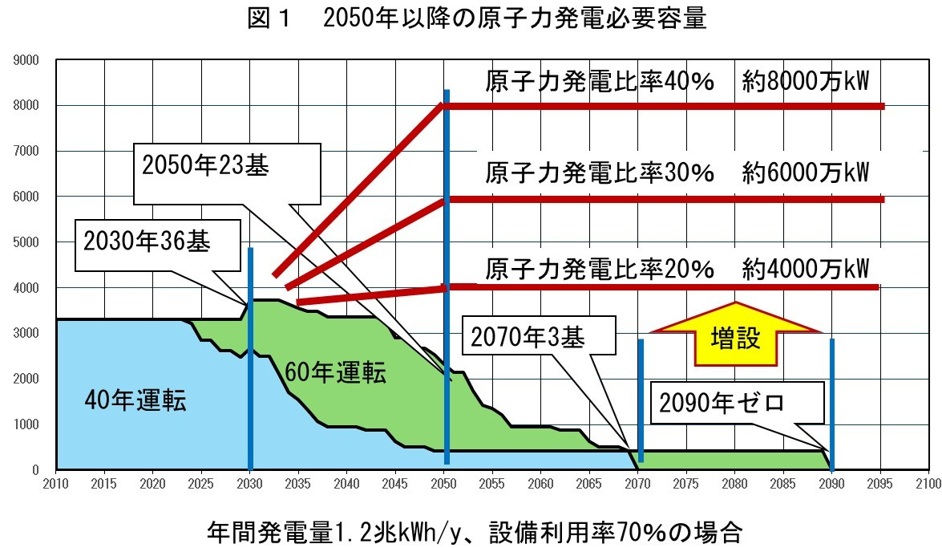
一方、現時点で再稼働及び運転開始が期待される36基は2030年代以降運転期間を終了、残存発電容量は急速に低下する(図1)。これではエネルギー安全保障に対応できないので、2050年以降の原子力発電比率については、運転終了炉の代替と新規開発・導入炉をあわせて段階的に3割から4割に引き上げることになろう。
因みに米国では2050年までに原子力発電容量を現在の4倍(400GW超)に引き上げる計画を進めている。またフランスでは次世代型原子炉EPR2を6基新たに建設するとしており、さらに8基の追加建設を検討していると伝えられている。英国も2050年までに発電容量を24GWに引き上げる増強計画を進めている。途上国にあっても原子力を導入する機運が高まっている。
表1は2050年以降の年間総電力供給量は閣僚会議の見通しに準拠し1.1兆kWhと1.2兆kWh、設備利用率を70%、1基当たりの発電容量を120万kWとして、必要な設備容量と基数を算出した結果である。
表1 原子力発電炉の見通し(設備利用率70%)
| 年間発電量 | 1.1兆kWh | 1.2兆kWh | |||||||
| 時期 | 発電比率 | 残存容量 万kW | 残存基数 | 必要容量 万kW | 追加容量 万kW | 新設基数 | 必要容量 万kW | 追加容量 万kW | 新設基数 |
| 2030 | 20~22% | 3722 | 36 | 3046 | 不要 | 不要 | 3046 | 不要 | 不要 |
| 2040 | 2割 | 3365 | 32 | 3588 | 223 | 2 | 3914 | 549 | 5 |
| 2050 | 2割 | 2317 | 23 | 3588 | 1271 | 11 | 3914 | 1597 | 14 |
| 3割 | 5382 | 3065 | 26 | 5871 | 3554 | 30 | |||
| 4割 | 7175 | 4859 | 41 | 7828 | 5511 | 46 | |||
| 2060 | 3割 | 956 | 8 | 5382 | 4425 | 37 | 5871 | 4914 | 41 |
| 4割 | 7175 | 6219 | 52 | 7828 | 6871 | 58 | |||
| 2070 | 3割 | 414 | 3 | 5382 | 4968 | 42 | 5871 | 5457 | 46 |
| 4割 | 7175 | 6761 | 57 | 7828 | 7414 | 62 | |||
| 備考 2030年の総発電量は9340億kWhとして算出した。 | |||||||||
この結果から原子力発電比率が控えめの3割の場合でも、2070年までに廃炉原発の建替えを含め段階的に30基から50基程度の原発を建設する必要があり、残存既設炉を含め50基から65基の原子力発電炉を持つ体制に移行することなる。我が国がこれまでに57基を建設した実績を考えるとこの程度の新規発電炉の建設は不可能ではないが、福島事故以降新規建設が途絶えている現状から、決して容易ではない。国民の理解、建設費投資、機種の標準化、規制体制の効率化、設置場所の確保などの課題を克服する必要がある。
また原子力の開発・建設には20年~30年程度のリードタイムが必要なので、早期に建設に着手しなければ既存炉の運転終了までに完成できないことにも留意が必要である。
なお、2割から3割、4割への増強のイメージを図1に示す。
5. 発電炉の設備利用率向上と運転期間の延長も選択肢
これまでに示した必要発電量、追加発電量、新規建設基数は閣僚会議が提示した設備利用率70%としたが、例えば設備利用率を80%以上に高めることにより少ない基数で同じ発電比率を得ることができる。
また運転期間を80年に延長すれば、建替え機の建設を20年間遅らせることができ、当面比率引き上げにともなう新増設分に集中でき、全体として新規建設の平準化ができる。すでに米国は80年運転を導入している。
6.まとめ
これまでのエネルギー計画ならびに本年提示された原子力政策の方向性に関する指針では、2030年~2050年の原子力発電比率は2割程度とされている。2040年まではともかくとして、2050年以降はエネルギー安全保障に寄与するためには原子力発電の比率を3割~4割に高める必要がある。一方、現在再稼働対象の33基は2030年以降急速に60年の運転期間を終了、廃炉となる。現在建設中の3基も2030年に運転を開始するとすれば2090年には廃炉となり、手をこまねいていれば原子力がゼロとなる。
このため、2030年代後半から生ずる運転終了炉を新規開発炉に建替えるとともに、2040年まではともかくとして、2050年以降はエネルギー安全保障に寄与するためには原子力の発電比率を3割~4割への引き上げが必要である。
発電比率引き上げに対応するためには新規開発炉の建設・導入が必要となる。その規模は2050年から70年にかけて控えめの3割としても30基~50基程度となる。
なお、設備利用率の向上と運転期間延長も有効である。
これらに加え、データセンター関連需要に対する電力供給も含め、資金の確保、事業体制の構築、国民の理解など様々な課題があり、政府の一層のリーダーシップが期待される。
(文責 石井正則)